
Mejores prácticas
Robo hormiga en sucursales: Cómo auditar y frenar la merma en piso de venta
El verdadero costo del robo hormiga en el Retail (Más allá del producto)
Para un Director de Operaciones (COO) o un Director de Control Interno, pocas cosas son tan frustrantes como ver un reporte de ventas exitoso opacado por un alto índice de merma desconocida. El robo hormiga en sucursales no suele presentarse a través de grandes sustracciones que acaparan titulares; es una fuga de capital silenciosa, constante y profundamente corrosiva para la rentabilidad.
En México y gran parte de LATAM, asociaciones como la ANTAD (Asociación Nacional de Tiendas de Autoservicio y Departamentales) han reportado históricamente que la merma puede representar entre el 1.5% y el 2.5% de las ventas totales de una cadena de retail. Aunque el porcentaje suene bajo, el impacto financiero es brutal: si tu empresa opera con un margen de ganancia neta del 10%, una merma del 2% significa que estás perdiendo el 20% de tus utilidades reales por falta de control en el piso de venta.
Cuando el inventario teórico del sistema (ERP) no cuadra con la realidad física, el problema rara vez es el software contable. El verdadero origen radica en los "puntos ciegos" operativos: colusión interna, errores en la recepción de mercancía y, sobre todo, la falta de rigor y herramientas en la auditoría de inventario físico.
¿Por qué fallan los controles y auditorías tradicionales?
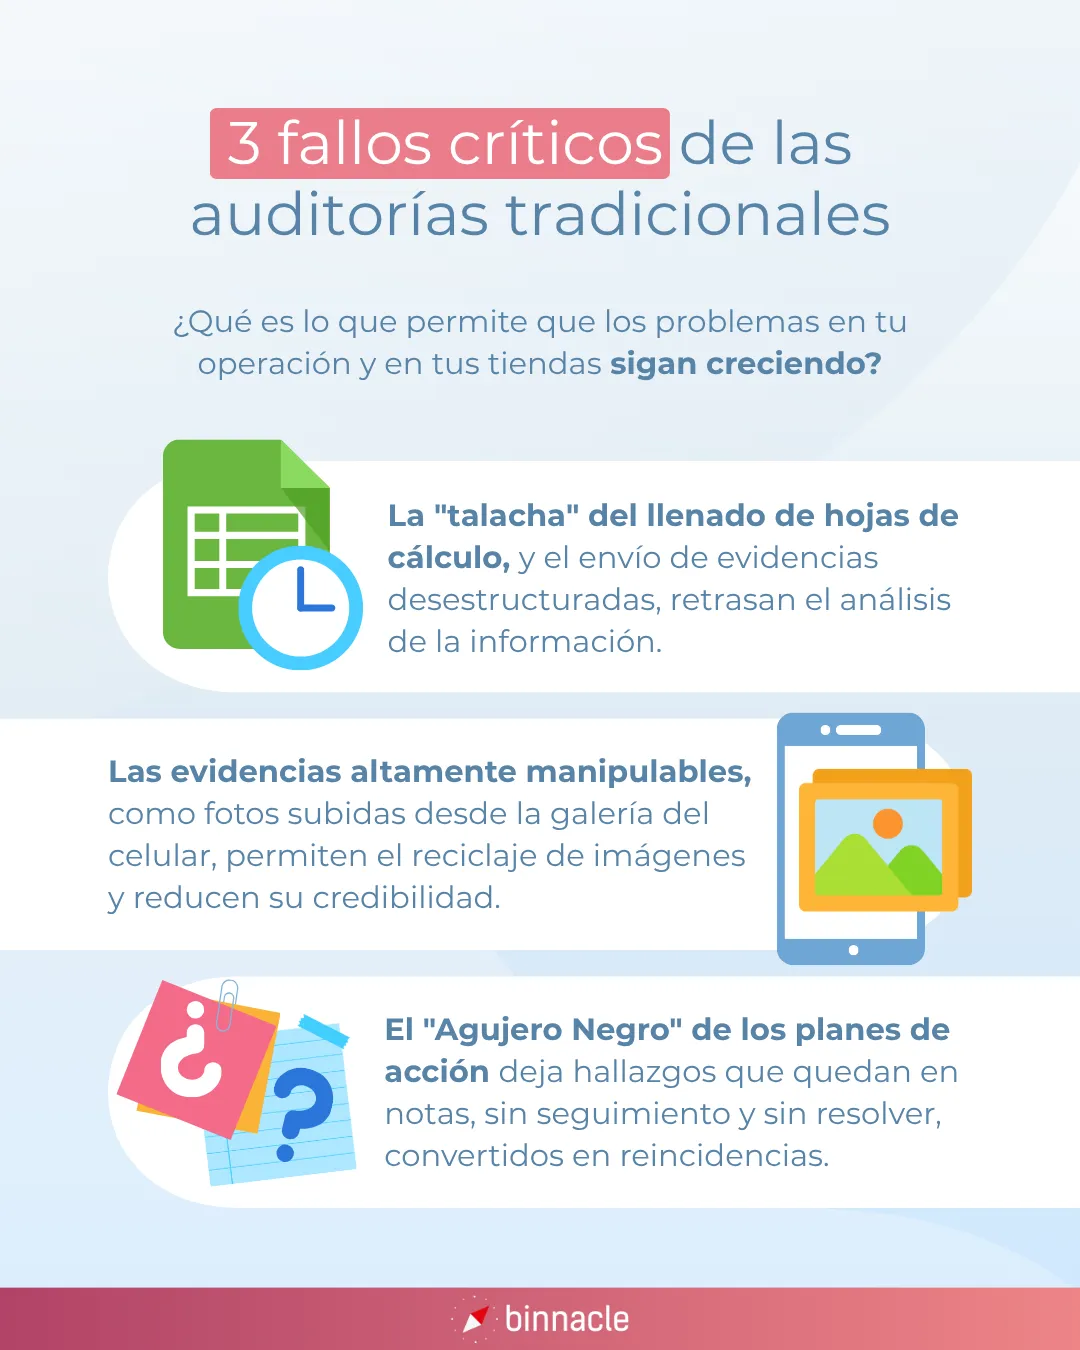
En muchas cadenas de retail, franquicias y tiendas de conveniencia, la estrategia para frenar las pérdidas se basa en modelos obsoletos. El estatus quo de la auditoría tradicional presenta tres fallas críticas que los infractores conocen perfectamente:
1. La "talacha" del Excel y el abismo de WhatsApp
Si tu equipo de auditores o supervisores regionales documenta los faltantes en hojas de papel, las transcribe a un Excel y envía evidencias fotográficas por WhatsApp, estás operando en el pasado. Imagina una red de 100 tiendas donde cada gerente envía 5 fotos diarias de sus exhibidores y bodega; son 500 fotos al día. El corporativo sufre de ceguera por saturación. La información llega tarde, desestructurada y cuando se analiza, el producto ya lleva semanas perdido.
2. Evidencias altamente manipulables
Pedir a un gerente de tienda que envíe una foto de su almacén abre la puerta al reciclaje de imágenes. Si el personal tiene la libertad de subir fotos desde la galería de su celular, el corporativo nunca tendrá la certeza de que la inspección se hizo en tiempo real. Pueden enviarte una foto de una bodega impecable tomada hace tres meses, mientras hoy faltan decenas de artículos.
3. El "Agujero Negro" de los planes de acción
Encontrar una diferencia de inventario es inútil si no existe un sistema que obligue al responsable de la sucursal a corregir la causa raíz. Si el auditor anota en un papel: "La vitrina de perfumería tiene la cerradura rota", pero no hay un seguimiento automatizado, la vitrina seguirá abierta y el robo hormiga continuará al día siguiente.
4 Estrategias directivas para auditar y frenar la merma en piso de venta
Para transformar tu proceso de auditoría de una simple labor administrativa a un verdadero escudo protector de tus utilidades, debes implementar estas cuatro estrategias:
1. Transición de auditorías cíclicas a revisiones aleatorias dirigidas (Ley de Pareto)
El personal de tienda suele prepararse (y ocultar malas prácticas) cuando sabe exactamente qué día del mes llegará el auditor corporativo. Para evitar la merma en retail, el factor sorpresa es vital, pero debe ser inteligente.
Aplica el principio de Pareto (80/20): el 80% del valor de tu merma proviene del 20% de tus artículos (SKUs). Combina tus inventarios generales trimestrales con "caminatas" operativas no programadas enfocadas exclusivamente en los artículos de alto valor o alta rotación (ej. cosméticos, fórmulas infantiles, cartuchos de tinta o botellas de licor). Auditar 20 artículos clave en 10 minutos por sorpresa es más efectivo que un inventario general predecible.
2. Implementar candados de evidencia en tiempo real
La tecnología debe ser tu aliada para eliminar la desconfianza y proteger a los buenos empleados. Toda auditoría de inventario físico o revisión de merma debe exigir evidencia fotográfica irrefutable.
Esto significa dotar a tu equipo de herramientas digitales que exijan tomar la fotografía directamente en la aplicación, registrando fecha, hora y coordenadas GPS (geocercas), bloqueando por completo el acceso a las imágenes guardadas en el dispositivo. Esto erradica de tajo la simulación de revisiones.
3. Blindar el "Punto Ciego": La recepción de mercancía (CEDIS a Tienda)
Gran parte del "robo hormiga" atribuido al piso de venta ocurre realmente en el andén de carga (merma en tránsito). Es imperativo estandarizar el traspaso de responsabilidades.
El gerente de sucursal debe ejecutar un checklist digital estricto al momento del desembarque: verificar sellos de seguridad de las cajas, documentar empaques dañados con fotos en sitio y recabar la firma digital de conformidad del transportista. Si el CEDIS envió 50 cajas y llegaron 49, la alerta debe detonarse a Control Interno en ese exacto segundo, impidiendo que el faltante se diluya en el inventario de la tienda.
4. Trazabilidad absoluta y escalamiento de hallazgos
Cuando se detecta una vulnerabilidad física que facilita el robo hormiga en sucursales (ej. cámaras de CCTV apuntando al techo, sensores de salida apagados o puertas de emergencia sin alarma), el auditor debe poder levantar una incidencia al instante.
Ese hallazgo no puede quedarse en un correo. Debe convertirse en una "Tarea" con fecha de vencimiento asignada al gerente de tienda. Si la falla no se corrige en el plazo estipulado (ej. 48 horas para reparar la cerradura), el sistema debe realizar un escalamiento automático, notificando directamente al Director de Zona.
La evolución operativa
En Binnacle entendemos que coordinar la ejecución impecable de cientos de tiendas es un desafío monumental que no se resuelve con hojas de cálculo. Por eso, en Binnacle diseñamos una plataforma que actúa como el brazo ejecutor de los Directores de Operaciones y Control Interno.
Nos alejamos de los formularios estáticos y el caos de los grupos de WhatsApp para ofrecerte un ecosistema donde tu operación es 100% auditable:
- Candado Fotográfico y Geocercas: Garantizamos que tus supervisores realmente estén en la sucursal. Nuestra plataforma bloquea la galería del teléfono, obligando a que toda foto de merma, inventario o exhibición se tome en el momento y lugar exacto.
- Módulo de Incidencias y Escalamientos: Si un auditor detecta una anomalía crítica que expone a la tienda al robo, Binnacle asigna un plan de acción automático. Si la tienda ignora la tarea, el sistema escala la alerta a la gerencia regional sin intervención manual.
- Analítica en Tiempo Real: Elimina las 5 horas que tu equipo pierde redactando informes. Al finalizar el recorrido en tienda, tu equipo corporativo recibe reportes consolidados y dashboards actualizados con las sucursales más vulnerables, permitiéndote tomar decisiones hoy mismo.
Frenar el robo hormiga requiere disciplina, procesos inquebrantables y la tecnología correcta. Darle a tu equipo de campo las herramientas para auditar con certeza no es un gasto en software; es la estrategia más rápida y rentable para proteger el margen de ganancia de tu red de sucursales.
Preguntas Frecuentes (FAQ) sobre el control de mermas en Retail
¿Cuál es el porcentaje de merma aceptable en el sector retail? Aunque varía por industria, el estándar global considera "saludable" mantener la merma total por debajo del 1% al 1.5% sobre las ventas totales. Cifras superiores al 2% suelen indicar vulnerabilidades graves en el control interno, robo sistemático o fallas severas en la cadena de suministro.
¿Cómo diferenciar el robo hormiga del error administrativo? La mejor forma de diferenciarlos es mediante la trazabilidad. Un error administrativo suele reflejarse como un sobrante en otra categoría (ej. cruzamiento de códigos al facturar o recibir mercancía). Si realizas un inventario cíclico y el SKU simplemente desaparece sin un sobrante equivalente en un producto similar, existe una alta probabilidad de sustracción (robo).
¿Cada cuánto se debe realizar una auditoría de inventario físico? Depende de la madurez de la red. Los inventarios totales (de muro a muro) suelen hacerse semestral o anualmente por temas fiscales. Sin embargo, operativamente, se recomiendan "inventarios cíclicos" diarios o semanales. Estos consisten en auditar pequeñas muestras de inventario (los productos de mayor valor o riesgo) de forma rotativa, garantizando que el piso de venta esté vigilado constantemente sin detener la operación de la tienda.
Suscríbete a nuestro newsletter para recibir contenido de Binnacle en tu correo electrónico.